扣货、封仓?巴西海外仓的税务票据难题,一招搞定!
 作者2026年10月30日
2026年4月,圣保罗一个约1.5万平方米的华人海外仓被巴西税务部门直接查封,货物全部扣押。同期,税务局联合联邦警察在6个州收网,端掉一个涉案10亿雷亚尔的走私网络。被查仓库的共同特征很直接:货物拿不出合规的税务凭证。

2026年下半年,税改落地和稽查升级同步推进:CBS/IBS税号进入强制标注与系统校验阶段,缺失或分类代码不匹配,发票可能无法正常授权;10月巴西联邦税务局启动Q4电商专项税务稽查,税务、平台、支付、物流四方数据打通,对电商CNPJ主体自动交叉核验,偏差超过阈值即触发预警,追溯期最长5年。

稽查不断在收紧,但落点没有变:无论是跨境卖家,还是承接业务的第三方海外仓,都必须按实际业务处理对应的税务单据。发票不合规,轻则影响货物正常入库、出库,重则面临税务核查、补税罚款、货物扣押,甚至店铺关停、仓库查封、资金冻结。


税局怎么查?重点看这3张票!

巴西税务体系的核心逻辑是全链路追踪:以 CNPJ(企业税号)为维度,订单流、发票流、货物流、税务库存全部打通,每一批货从入仓到出库,税务局都有账。

在这套体系下,海外仓业务至少涉及三张关键发票:

1、入仓仓储发票

货物从港口或转运点进入海外仓时开具,它证明"这批货进了多少、从哪来、归属哪个CNPJ"。它本身是税务上的"临时性移动凭证",不产生税款,但没有它,这批库存就缺少税务层面的合法入库依据。

2、象征性返还发票

货物出库履约时开具,从税务层面证明"这批货从仓库返还给了卖家并完成交付"。它同样不产生税款,却承担着库存核销的关键作用——仓库到底出库了多少,全靠这张票说话。

3、销售发票

卖家把商品卖给消费者时开具,记录售价,是计税基础。这张票大部分卖家和系统都已经在开,问题往往不出在它本身,而出在它和前后两张票对不上。

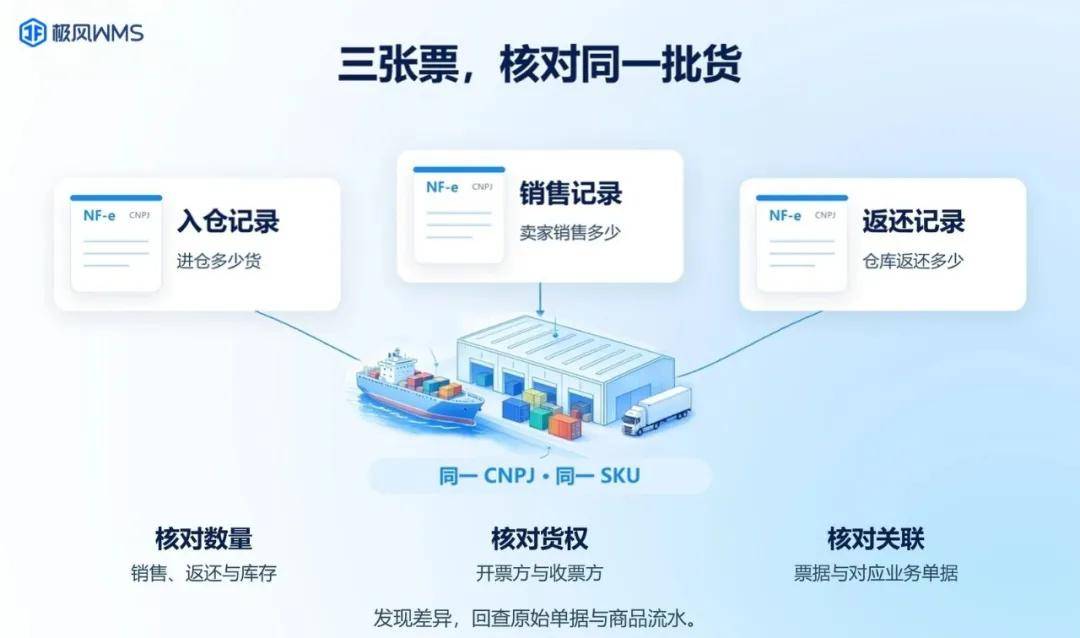
⭐税局的对账逻辑非常直接:

入仓仓储发票记录"进仓库多少货"; 销售发票记录"卖家卖了多少"; 象征性返还发票记录"仓库实际出库多少"。

三票一比对,问题立刻暴露,比如:

• 销售发票数量 < 返还发票数量,说明卖家可能少报了销售,存在逃税嫌疑;

• 入仓数量 - 返还数量 ≠ 入仓数量 - 销售数量,说明库存账实不符,要么有货被卖了没报税,要么票开错了;

• 入仓仓储发票开出后通常需要在 180 天内完成退库(象征性返还),超期未动,原本免税的仓储移动可能被追缴税款并处以罚款。

这就解释了为什么越来越多规模较大的海外仓开始强制要求客户配合开具仓储票和返还票。如果某个卖家的货没有走合规流程,风险不是只落在卖家头上,严重时整个仓库都可能被牵连查封、货物被扣。大仓和高货值品类的卖家,在这件事上的利益是完全一致的:票不全,谁都睡不踏实。


极风WMS:打造适配巴西税务合规的本土仓储解决方案

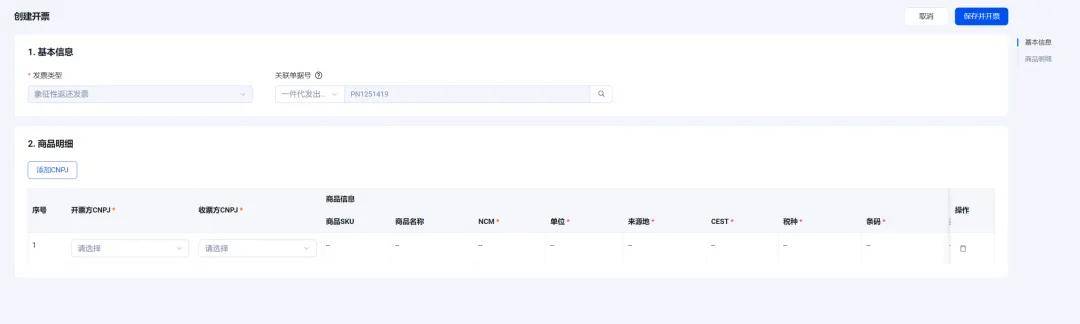
面对巴西税务的严苛要求,极风WMS已领先业内打造出贴合本地监管的全链路自动化开票体系,覆盖入仓仓储发票、象征性返还发票、销售发票三大核心场景,把过去复杂的开票流程,嵌进系统自动流转。

▌入仓仓储发票:多CNPJ灵活拆分,货权清清楚楚

支持同一入库单下按多个店铺/CNPJ主体拆分开票——货物归属哪个公司,票就开到哪个主体名下,清晰证明货权归属与仓库的保管责任。仓库在收货时可直接查验发票合规性,确保仓储发票与进口发票匹配,避免因上游不合规牵连仓库运营。

▌象征性返还发票:出库即开,库存自动核销

从税务层面完成"账面返还",证明货物从仓库出库的数量与流向。卖家可随时查看发票商品流水,核对税务库存与实际库存是否一致。

▌销售发票:关键节点自动流转,不耽误发货

在运单创建、发货揽收等关键节点及时提供销售发票,保障发货流程顺利进行,不因缺票、错票而延误或被物流拒收。


入仓、仓储、出库全链路税务凭证链完整保存在系统中,开票记录、商品流水、PDF/XML 文件随时可查、可下载、可导出。遇到税务稽查,不需要临时找单据、补票据,系统里直接导出全套合规凭证。


END

税改浪潮之下,巴西市场已经告别赌概率的粗放模式,完整、合规的税务凭证,才是卖家和海外仓长期经营的安全底座。

极风WMS深度跟进 CBS/IBS 最新政策,紧跟税局规则变化持续迭代产品,实现订单、库存、发票数据互通,适配票据对账等复杂业务场景。此外,极风WMS在巴西等地都配备专业实施与售后团队,能够到仓库现场根据实际需求和场景提供专业的解决方案,服务有保障!
 2025年12月26日
 2025年12月12日
 2025年11月19日
- 2025年12月26日
- 2025年12月12日
- 2025年11月19日